

 31轻会
 31大会易
 企业级活动营销与管理
 31学术会议
 31会议微站
 31查座排座
 31酒店锁房
 31整合直播
 商务配对
 观众扩邀
 产业资源供需门户
 展商管理
 观众管理
 展会现场管理
 线上城市会客厅
 线上产业会客厅
 线上园区会客厅
 线上艺术中心会客厅
 会展目的地三连通
 31电子签到
 31智能签到区
 31接待
 31直播
 大型智慧现场
 数据报告
 虚拟展厅
 虚拟展台
 虚拟展品
 在线表单
 数字会展策划服务
 系统集成服务
 私有化部署服务
 重保服务
 单点登录
 被集成
 政府数字会展解决方案
 展览会解决方案
 学术会解决方案
 国际大会解决方案

Collingwood:2026 全球会展行业基准报告,AI 不是威胁,而是催化剂
Collingwood 与 AEO、SISO 联合发布了《2026 全球会展行业基准报告》,报告的英文全称是:Collingwood Benchmarking Report: Events in 2026(与 AEO、SISO 联合发布),其背景是AI 时代下的会展并购、估值重构与增长路径。报告的样本规模:全球五大洲 100+ 位行业专业人士(89% 主办方 / 3% 投资人 / 8% 供应商;70% 业务在英国、62% 北美、54% 欧洲)。
01 先看结论——六条决定生死的指导原则
在展开所有数据之前,请先记住这六条。它们是本报告 100+ 份问卷、79 笔交易样本、五个财务基准维度共同指向的最终答案,尤其对关心AI 冲击与资本运作的读者而言,第 1、3、6 条是核心。
🎯 原则 1:AI 是放大器,不是替代品
真正的赢家不是"拥抱 AI 技术"本身,而是用 AI 释放出的时间与成本红利,去投资那些 AI 无法复制的东西——真实的人际连接、专有的行业数据、有黏性的垂直社群。AI 越普及,"面对面"的稀缺性与议价能力越高。
🎯 原则 2:确定性 > 增长性
在当下的并购与融资环境中,可预测性(Predictability)、可扩展性(Scalability)、防御性(Defensibility)三大特质,比一条陡峭的增长曲线更能打动买家。买家看的不再是"你跑得多快",而是"你多难被打倒、多难被复制"。
🎯 原则 3:AI 暴露度评估已是交易的生死线
报告罕见地使用了强硬措辞:企业寻求资本运作时,管理层与股东若未能充分评估 AI 带来的风险与机遇,"几乎必然导致交易失败"(almost certainly terminal for any transaction)。AI 应用能力已从运营议题,升级为资本市场的估值变量。
🎯 原则 4:多元化不是万能药
报告明确警告——为多元化而多元化不会创造投资人想要的价值。所有非会展收入必须建立在数据、洞察、市场情报与真实用户所有权的基础之上;否则会员制等新模式只会沦为"活动资产的重新打包",最终导致客户流失。
🎯 原则 5:警惕"意图—执行缺口"
会员制有 48% 的受访者表示"已运营或计划推出",但真正落地运营的只有 34%,另有 32% 属于"有兴趣但无计划"。这是一个明确的战略警示:布局意愿强,但组织能力与资源投入尚未跟上。
🎯 原则 6:从"组织者"进化为"战略伙伴"
这是贯穿全报告六个章节的主线叙事,也是对行业未来 12–24 个月最重要的行动号召——从 expert orchestrators(专业组织者)转变为 strategic marketing partners(战略营销伙伴),把单次活动转化为"全年关系中的灯塔时刻"(lighthouse moments)。
⚠️ 报告特别指出,眼下真正的敌人不是 AI,而是成本上涨(44%)与地缘政治不确定性(40%)。报告成文时正值中东(伊朗)冲突升级,虽超出本次调研范围,但预计将进一步加剧成本压力与供应链中断。
02 AI的挑战与机会
1876 年费城世博会用电话和打字机改变了世界;2026 年恰逢其 150 周年,B2B 会展行业正站在同等规模的技术拐点上——人工智能。
但本报告最核心的判断,恰恰是对主流悲观论调的反转:AI 不是威胁,而是深化连接的催化剂。它没有削弱面对面价值,反而让这种价值变得更稀缺、更值钱。技术是引擎,而它驱动的,正是它自己无法复制的东西。
在这个前提下,行业正同时经历三重转型:
客户重构 → 观众更挑剔(87%),赞助商只认 ROI(85%)
 ↓
收入重构 → 70%+ 主办方非会展收入占比破 10%,会员制成新战场
  ↓估值重构 → 资本用真金白银为"抗 AI、可复制现金流"的资产投票
以下六个 章节(Section),将逐层拆解这三重转型。其中第四部分(并购视角)为本次重点强化章节。
03 六大 章节重点解读
📍 Section 1|AI 与数字技术:机会认知远超威胁认知
核心观点:行业对 AI 呈现罕见的乐观——AI 被列为未来 12 个月机会榜第一名,却在挑战榜上垫底。
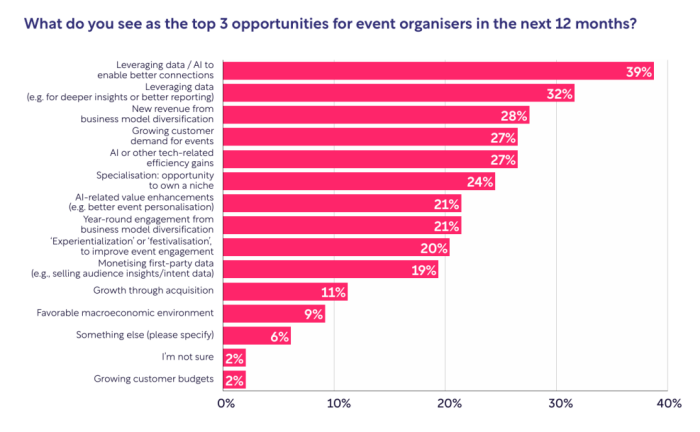
维度 | 数据 |
|---|---|
利用数据/AI 实现更好连接(机会 #1) | 39% |
利用数据获得更深洞察(机会 #2) | 32% |
AI 相关效率提升(机会 #3) | 27% |
团队 AI 技能提升缓慢(挑战·垫底) | 仅 5% |
成本上涨(挑战 #1) | 44% |
宏观/地缘政治环境不利(挑战 #2) | 40% |
客户预算削减(挑战 #3) | 31% |
理由(Andy White, Collingwood):这与疫情期间"线上会议将消灭线下展会"的误判如出一辙——限制一解除,线下需求爆发式复苏,因为人类天然渴望面对面。AI 的真正价值在于解决"规模问题":一场有数百展商的展会,买家一天最多完成约 10 场有意义的对话,AI 可以用专有数据在他到场前就把他引导到正确的对象面前。
落地效率实证:18 个月前需要营销团队 2 周 完成的高质量数字宣传册,如今用大语言模型 一个下午 即可产出——提速约 20 倍。同时,营销部门现已能把一条销售线索回溯归因到一年前的某次展会互动,这使 ROI 从"口号"变成了"硬性交付指标"。
⚠️ 关键区分:若你身处出版业或以内容变现为核心的媒体行业,AI 确实是生存威胁;但对纯 B2B 会展而言,AI 是确保"对的人对话"的工具,而非对话本身的替代品。
📍 Section 2|不断变化的客户:从"选场地"到"要 ROI"
核心观点:观众与赞助商都已变成"精明消费者",市场呈现两极分化——超大型综合会议与小而美的垂直细分活动同时走强,中间那批"大而全、泛而浅"的活动被淘汰。
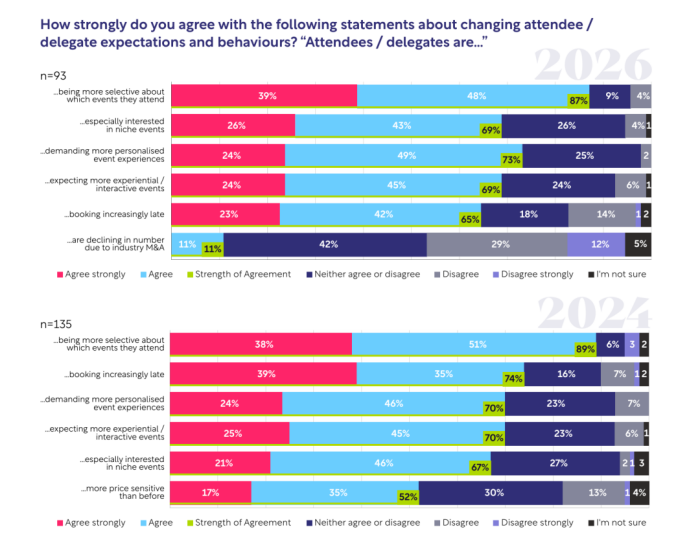
客户行为 | 2026 | 2024 |
|---|---|---|
观众更挑剔地选择参会 | 87% | 89% |
观众要求更个性化体验 | 73% | 69% |
观众对细分垂直活动尤感兴趣 | 69% | 67% |
赞助商更看重 ROI 而非"优质线索" | 85% | 58% |
赞助商要求更具创意/定制化方案 | 67% | 64% |
赞助商预算持平或缩水 | 63% | — |
🔥 单项最大变化:ROI 优先度从 58% → 85%,两年跃升 27 个百分点。
理由:赞助商不再满足于"展位 + 被动等客"。他们真正要买的是精准触达 ICP(理想客户画像)中那关键 3–4 人的能力。传统展位模式已被视为"钝器"(blunt instrument)。
专家观点(Pauline Coulter):主办方应从"提供场地"进化为"礼宾式促成连接"(Concierge-style Facilitated Connections)——用意图数据主动撮合 VIP 观众与一级赞助商,把展会变成 365 天营销周期中的"灯塔时刻"。
📍 Section 3|创新是关键:多元化收入成为标配
核心观点:非会展收入正式从"锦上添花"变为"战略必需",会员制成为下一个增长高地。
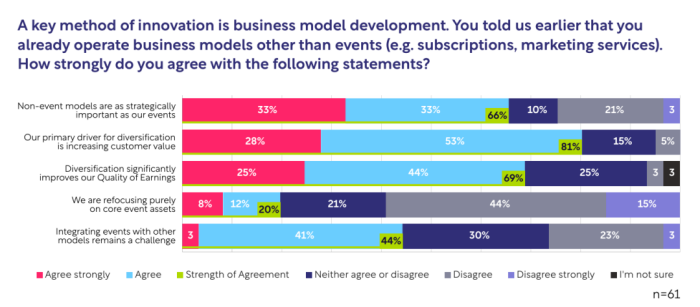
66% 认为非会展收入与核心会展收入同等重要
非会展收入占比低于 10% 的机构,从 2024 年 38% → 2026 年 29%(即 70%+ 已突破 10% 门槛)
平均收入结构:展商 49% / 赞助商 39% / 其他 13%
69% 表示多元化提升了整体盈利质量(Quality of Earnings)
营销服务:77% 已运营或计划 12 个月内推出(较 2024 年 +5%)
会员制:48% 已运营或计划推出;但实际运营仅 34%,另有 32% "有兴趣但无计划"
创新态度:仅 2% 打算"一切照旧";59% 计划对现有产品做针对性优化;仅 26% 视创新为首要目标,10% 期望"真正颠覆"。
理由(Paul Miller, SISO 主席):主办方长期只盯着 CMO 预算中"三天窗口期"的那一小块,却忽视了整个营销预算的大蛋糕。若销售团队无法与 CMO 讨论其产品发布周期与营销漏斗,等于把 80% 的预算拱手让人。 多元化必须沿"战术层 → 数字层 → 战略层"阶梯推进,而非简单堆砌线索报表这类边缘服务。
📍 Section 4|并购视角:确定性溢价与"抗 AI"资产受追捧 ⭐重点强化章节
本章节作者:Connor Agnew(Collingwood 公司融资业务负责人,个人主导约 40 笔交易、总额约 20 亿美元)
4.1 交易量与活跃买家:小幅回落,但热度未退
指标 | 2024 | 2026 |
|---|---|---|
会展行业交易量 | 86 笔 | 79 笔(-8%) |
正在寻求收购标的的受访机构 | — | 26%(约 1/4) |
三大最活跃买家(报告点名):Nineteen、Hyve、Emerald——三者均在大西洋两岸(英美)完成多笔交易,属典型的"连续收购者"(serial acquirers)。
⚠️ 2026 年的关键新变量——"交易堰塞湖": 报告预测,多家 PE 支持的整合平台(consolidators)自身将进入出售流程,很可能被新一轮 PE 接盘。这将带来一个容易被误读的现象:
整合平台自身被出售 ↓其收购动作暂时冻结 → 交易"完成数量"出现暂时性延迟 ↓但企业发展团队(corp dev)持续"保温"潜在标的 ↓新资本一到位即刻出手 → 形成蓄势待发的交易堰塞湖
对卖方的启示:不要把 2026 年交易量的短期回落误判为"市场变冷"。真实情况是买方在换弹夹,而非退出战场。此时正是完善财务基准、清理投资组合、准备 AI 尽调材料的窗口期。
4.2 谁最抢手?Confex 登顶意向榜,展会仍握估值王座
买家收购意向排名("你主要想收购哪种类型的活动业务?"):
排名 | 类型 | 占比 |
|---|---|---|
🥇 | Confex | 83% |
🥈 | Tradeshows(展会) | 65% |
🥉 | Conferences(会议) | 48% |
4 | Hosted buyer / 1-2-1 配对活动 | 35% |
5 | Awards(颁奖) | 17% |
"最具吸引力单一模式"排名(注意:与上表不同):
排名 | 类型 | 占比 |
|---|---|---|
🥇 | Tradeshows | 33% |
🥈 | Confex | 29% |
🥉 | Conferences | 19% |
⚠️ 这个"意向 vs 偏好"的错位极其关键:
展会(Tradeshows)依然享有最高估值溢价——"命令最高估值"(command the highest valuations),这是资本市场的长期共识;
但 Confex 正在快速逼近——29% vs 33%,差距仅 4 个百分点,而在收购意向上 Confex 反以 83% 大幅领先。
为什么 Confex 在追赶? 因为它天然融合了 1-2-1 精准配对会议、高质量内容与沉浸式体验,从而能够:
获取客户更大的钱包份额(share of wallet)
显著提升续约率
构建更具韧性的多层收入流
换言之,Confex 的估值提升,本质上是"确定性溢价"在产品形态层面的映射——它比纯展会拥有更多与客户的接触点,也就更难被替代。
4.3 估值逻辑的根本转变:从"增长故事"到"确定性故事"
这是本章最重要的结构性判断。买家关注的指标清单已经彻底改写:
买家现在紧盯的四类硬指标:
Live sales pacing(实时销售节奏)
Rebook rates(现场续约率)
Volume / Value retention rates(数量与价值双维度留存率)
Margin sustainability(利润率可持续性)
报告原文强调:"在更趋避险的市场环境下,这些盈利质量指标,往往比激进的增长预测更重要。"
同时,买家会额外审视标的所处细分市场是否"可防御、且相对隔绝于外部冲击"——冲击来源包括地缘政治、宏观经济,以及技术颠覆(即 AI)。
这条逻辑与 Section 5 的财务基准形成闭环:报告设定展商续约率基准为 >70%(优秀 >90%),而现实是 62% 的企业现场续约率低于 60%。这意味着——近三分之二的会展企业,在买家最看重的那一项指标上是不及格的。
4.4 "AI-proof"资产:并购市场的新硬通货 🔥
这是本章最锋利、也最应被反复强调的观点:
投资者被会展业务吸引,是因为它们提供了一种无价的、"AI 防护"(AI-proof)的真实数据与订阅就绪社群资源。
完整逻辑链:
全球品牌忠诚度持续下滑
↓
通用型网站内容被 AI 摘要(AI overviews)大量吞噬
↓
投资者转而极度渴求"专有数据"与"真实社群"
↓
会展行业恰好同时坐拥这两类资产(第一方观众/展商数据 + 线下社群黏性)
↓
成为极度稀缺的"抗 AI 资产类别"
⚠️ 一个常见误读的纠正:买家评估"AI 风险",并不是在问"AI 会不会取代线下活动",而是在问三个更刁钻的问题:
AI 是否扰乱了这家公司所服务的终端市场?(例:一个服务于文案外包行业的展会,其客户群体正被 AI 蚕食)
AI 是否改变了买家的采购行为?(例:采购决策前移到 AI 检索环节,展会的漏斗位置是否被绕过)
AI 是否减少了高价值展商/观众的池子规模?(例:整个细分赛道的参与者数量正在萎缩)
换言之:你的展会本身可能很安全,但你所服务的那个行业不一定安全。 尽调穿透的是终端市场,而非活动本身。
报告的生死线警告(原文):
When it comes to businesses seeking a capital event of some sort, management and shareholders must fully assess the risks and opportunities AI poses. Failure to do so is almost certainly terminal for any transaction.(企业寻求资本运作时,管理层与股东必须充分评估 AI 带来的风险与机遇——不这样做,几乎必然导致交易失败。)
在整份报告中,这是措辞最强硬的一句。它的含义十分明确:在 2026 年的尽调流程里,"AI 暴露度评估"已从加分项变成了通过项。
4.5 混合模式(Mixed Models):买家新宠,但估值更复杂
买家偏好正明确转向"线下活动 + 媒体内容 + 数字平台 + 会员订阅"的混合型企业,理由有三:
分散收入来源(降低单点风险)
提升客单价(AOV)
攫取更大份额的客户价值链
⚠️ 但报告同时提醒:这类混合模式的估值框架更复杂、更非线性,不能简单套用纯展会的传统估值倍数逻辑,需要更精细的分部估值与整合评估方式。
对卖方的实操含义:如果你已经做了多元化,必须能清晰拆分并证明每一条收入线的独立盈利质量与协同逻辑,否则复杂的收入结构反而会成为估值折价的理由,而非溢价的来源。
4.6 本章小结:卖方的"三张体检表"
综合 Section 4 全部信息,任何考虑资本运作的会展企业,应立即自查三项:
体检项 | 具体问题 | 报告依据 |
|---|---|---|
① 确定性体检 | 续约率、留存率、销售节奏、利润率可持续性——是否达标? | 62% 企业续约率 <60%,低于 70% 基准线 |
② AI 暴露度体检 | 我服务的终端市场是否正被 AI 侵蚀?采购行为是否已改变? | "未评估 = 交易几乎必然失败" |
③ 资产形态体检 | 我是纯展会、Confex,还是混合模式?我的第一方数据与社群所有权有多强? | Confex 意向 83%;专有数据 = 抗 AI 护城河 |
📍 Section 5|基准指标:行业整体承压,多数企业未达标
核心观点:长期前景乐观(2035 年前 CAGR 6.8%),但眼下相当比例的企业未达到"投资级"财务基准。
North Star KPI 基准表
指标 | 达标下限 | 平均水平 | 优秀水平 |
|---|---|---|---|
毛利率 | >50% | 60% | >70% |
EBITDA CAGR | >15% | 20% | >30% |
营收 CAGR | >10% | 15% | >20% |
人均营收 | $200k | $300k | $350k |
展商续约率 | >70% | 80% | >90% |
现实差距(触目惊心)
66% 的企业营收增长率低于 20% 基准线(Collingwood 认定的投资人警戒线)
31.5% 的企业营收增长仅 0–5%(近乎停滞)
仅 4% 实现 50% 以上的爆发式增长
毛利率 >70% 的仅 4%;净利率 >30% 的仅 8%
毛利率 >50% 的企业占比从 39% 升至 48%(有改善),但净利率基本停滞——说明成本控制的收益被日益上涨的人力成本(专业化人才需求)吃掉了
62% 的展商现场续约率低于 60%(理想线为 80%),属于"关注区"
观众留存率表现明显更好,仅 27% 低于 50% 的理想阈值
🔑 最关键的一组交叉洞察:观众留存高,但展商续约低。 这意味着——你的活动对参会者仍有吸引力,但赞助商没有感受到清晰的 ROI。这正是 Section 2(ROI 优先度 85%)与 Section 4(买家紧盯 rebook rate)在财务报表上的直接投影。
📍 Section 6|战略增长计划:四大转型行动
① 从"组织者"转向"促成者"(Facilitator)
现象:观众留存高但展商续约低 → 赞助商未感受到清晰 ROI
行动:用专有数据绘制客户旅程;客户成功团队提供事前/事中/事后的意图洞察
目标:把展商续约率拉回 80% 基准线
② 嵌入"全年无休"(Always-On)战略
现象:仅 38% 企业仍处于低多元化阶段 → 365 天模式已被验证可行
行动:开发内容与营销服务,争夺客户产品发布周期中"场外 80%"的营销预算
目标:让核心展会成为全年参与循环中的灯塔时刻
③ 投资组合优化(Portfolio Optimisation)
现象:0–5% 低增长的根源,是资源过度分散在"还不错但难以规模化"的活动上
行动:审计投资组合,把小型活动"分区"合并进旗舰活动,果断砍掉难以整合的低效资产
目标:集中资源冲击 20% 营收增长目标
④ 弥合"战略预算缺口"
行动:销售团队从谈展位物流,升级为与 CMO 对话战略痛点
目标:从"活动供应商"升维为"战略营销伙伴",摆脱中端市场的同质化厮杀
04 终局洞察:AI 与并购的交叉闸门
Section 1 与 Section 4 分处报告首尾,但存在一条隐藏的、最值得强调的逻辑闸门:
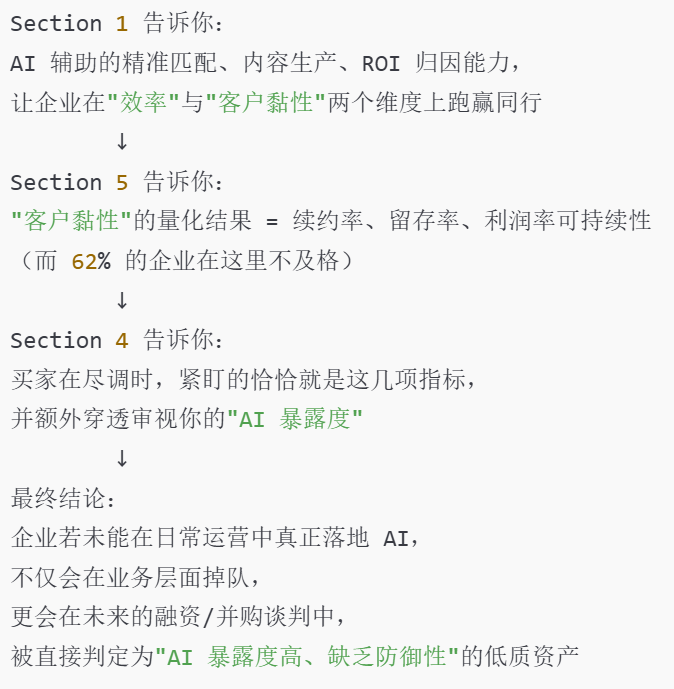
这就是为什么报告使用了"几乎必然导致交易失败"这样罕见的强硬措辞。
AI 应用不再只是一道运营优化题——它已经上升为资本市场的估值变量。
05 一句话总结
在 AI 时代,会展行业最值钱的资产,恰恰是 AI 最学不会的东西:真实的人、真实的信任、真实的社群,以及只有你才拥有的那份数据。
谁能把这三样东西证券化为可预测、可扩展、可防御的现金流,谁就能在 2026 年的并购市场上,拿到那个最高的估值倍数。
本网站标明原创的文章,版权归本站所有,欢迎任何形式的转载,但请务必注明出处

- 1Collingwood:2026 全球会展行业基准报告,AI 不是威胁,而是催化剂
- 2如何让新闻稿被AI引用:会展从业者不可忽视的传播新规则
- 3Nineteen Group并购欧洲商业航天展会:布局高增长"太空经济"
- 4Easyfairs收购The AI Conference:加注美国AI赛道
- 5企业平均将45%的活动预算投向参展参会,主办方如何撬动这笔费用?
- 6CEIR研究发现:大型贸易展凭借规模效应实现55%的利润率回报
- 7洛杉矶会展中心投资26亿美元,2028年奥运前初建成,活动排期到了2040年
- 8如何选择搭建材料:一份来自活动行业的碳排放数据报告解读
- 9法国智奥会展集团2026年上半年:营收增长9%,全年目标维持不变
- 102026年7月值得关注的会展科技:商务旅行、展商线索等创新工具


