

 31轻会
 31大会易
 企业级活动营销与管理
 31学术会议
 31会议微站
 31查座排座
 31酒店锁房
 31整合直播
 商务配对
 观众扩邀
 产业资源供需门户
 展商管理
 观众管理
 展会现场管理
 线上城市会客厅
 线上产业会客厅
 线上园区会客厅
 线上艺术中心会客厅
 会展目的地三连通
 31电子签到
 31智能签到区
 31接待
 31直播
 大型智慧现场
 数据报告
 虚拟展厅
 虚拟展台
 虚拟展品
 在线表单
 数字会展策划服务
 系统集成服务
 私有化部署服务
 重保服务
 单点登录
 被集成
 政府数字会展解决方案
 展览会解决方案
 学术会解决方案
 国际大会解决方案

英富曼集团2026年上半年营收:20.6亿英镑,会展板块基础增长8%
英富曼集团(Informa PLC)7月30日公布2026年上半年业绩,剔除一次性数据合约后集团基础收入增长6.8%、基础调整后营业利润增长6.9%,B2B现场活动与学术市场表现强劲。尽管双年展会档期错配、中东冲突导致15个以上品牌活动由上半年改期至下半年、美元走弱共同压制了报告口径数字,法定业绩仍取得稳健增长。
01 整体业绩:基础面扎实,法定利润转正
集团上半年报告收入20.638亿英镑(2025年同期:20.359亿英镑),同比增长1.4%,基础增长5.1%,剔除非经常性数据合约后为6.8%。调整后营业利润5.483亿英镑(上年同期5.789亿英镑),报告口径下降5.3%,基础增长2.4%,剔除非经常性数据合约后后为6.9%;调整后营业利润率26.6%(上年28.4%)。
报告业绩与基本业绩之间的差异主要反映三个因素:年度间的双年展会阶段性影响(biennial phasing)、中东地区15个以上品牌活动从上半年重新安排至下半年,以及2025年上半年泰勒弗朗西斯(Taylor & Francis)签署的非经常性数据合约在本期缺失。
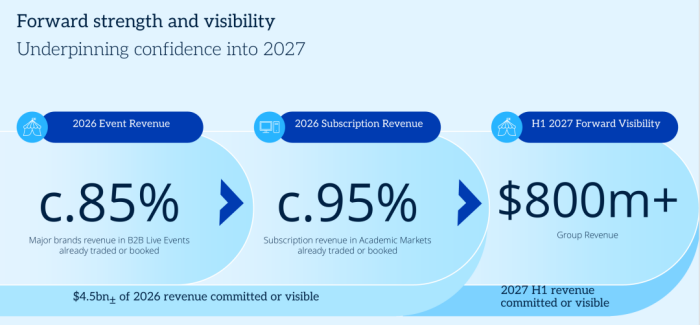
集团收入可见度良好:全年已交易、承诺或可见收入达45亿美元以上,约占2026年目标收入的80%,且同比领先。
02 分板块业绩:B2B活动8.0%强劲增长,学术市场超预期
B2B现场活动板块上半年收入15.903亿英镑,基本收入增长8.0%,调整后营业利润增长4.9%。三个子板块表现分化:
Informa Markets:收入9.915亿英镑,基本增长10.4%(两位数增长)
Informa Connect:收入3.806亿英镑,基本增长5.4%
Informa Festivals:收入2.182亿英镑,基本增长1.9%,反映游戏品牌GDC Festival of Gaming二月重新定位与重启
| +10.4% | ||||
| +5.4% | ||||
| +1.9% | ||||
| B2B现场活动合计 | 1,590.3 | +8.0% | ||
| (1.3)% | ||||
| 集团 | 2,063.8 |
03 B2B现场活动:板块结构、地区业绩与冲突市场应对
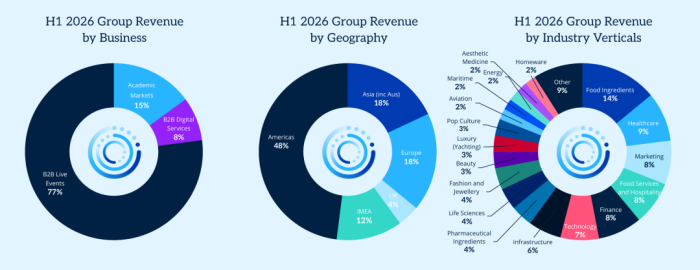
Informa Markets:收入9.92亿英镑,约占集团48%,6,300+员工,22个全年旗舰品牌,交易导向型展会 Informa Connect:收入3.81亿英镑,约占18%,2,200+员工,3个旗舰品牌,内容导向型会议 Informa Festivals:收入2.18亿英镑,约占11%,1,000+员工,5个旗舰品牌,体验式B2B节展
Festivals基础增长仅1.9%,原因是游戏品牌GDC于2月完成重新定位与重启发布,且该单元上半年仅有三个主要品牌举办。
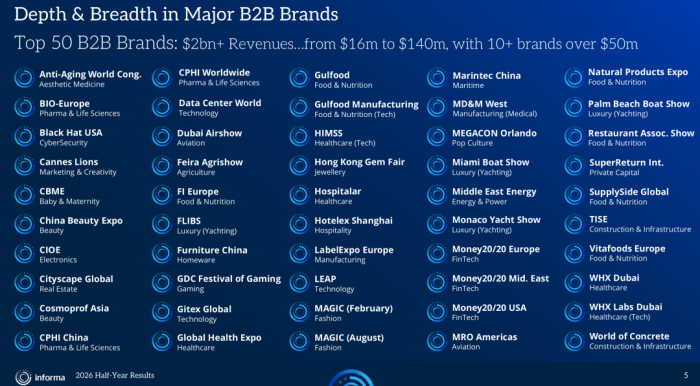
品类层面增长广泛分布于金融(SuperReturn International、Money20/20 Europe、Finovate)、医疗与制药(HIMSS、WHX Dubai、CPHI China)、食品(Vitafoods Europe、Natural Products Expo West、National Restaurant Association Show、Gulfood)。
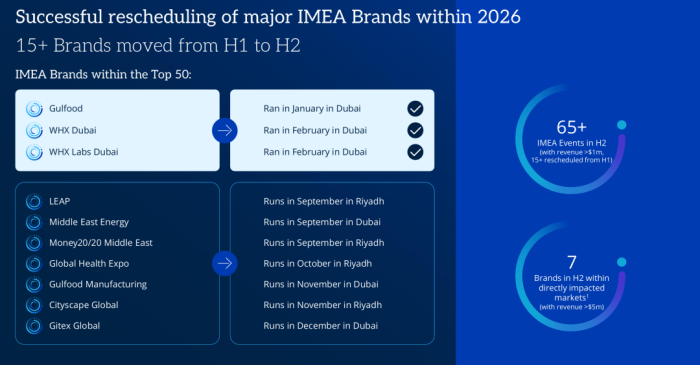
下半年IMEA档期已排满:共有65个以上收入超100万美元的活动(其中15个以上自上半年改期);直接受影响市场下半年有6个收入超500万美元的品牌,包括LEAP(9月利雅得)、Middle East Energy(9月迪拜)、Money20/20 Middle East(9月利雅得)、Global Health Expo(10月利雅得)、Gulfood Manufacturing(11月迪拜)、Cityscape Global(11月利雅得)、Gitex Global(12月迪拜)。已举办的包括Gulfood(1月迪拜)、WHX Dubai与WHX Labs Dubai(2月迪拜)。
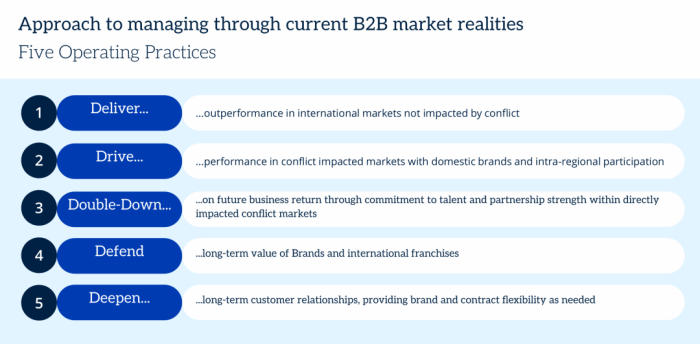
Deliver——在未受冲突直接影响的国际市场(美洲、欧洲、东盟、中国内地,以及IMEA内未受直接影响的印度、土耳其、埃及、非洲)投入更多资源以最大化增长 Drive——在直接受影响市场(阿联酋、巴林、科威特、卡塔尔)聚焦本地品牌与区域内参与度更高、受扰动更小的活动 Double-down——合理管控成本但不撤退、不裁减,保留专业人才与合作关系,即便造成短期利润率压力 Defend——守护品牌长期价值:15个以上品牌由上半年改至下半年,Vitafoods Dubai(食品)、WHX Tech(健康科技)、Gulf Print & Pack(制造)确认递延至2027年,同时投向波动影响更小的新机会,下半年在沙特推出本地化游戏品牌Kingdom of Gaming、在阿布扎比推出房地产品牌LiveX Deepen——以长期视角经营客户关系,兼顾区域与国际参与方,必要时提供品牌与合同弹性
04 B2B数字服务(Informa TechTarget):市场低迷但利润改善
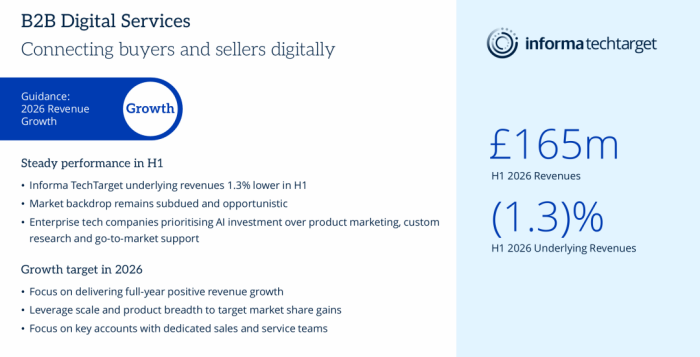
上半年收入1.65亿英镑,基础收入下降1.3%;调整后营业利润由20万英镑升至470万英镑,利润率2.8%(上年0.1%)。
05 增长原因:品牌深度、地理广度、收入可见度与数据资产
集团增长的核心支撑可归结为四条:
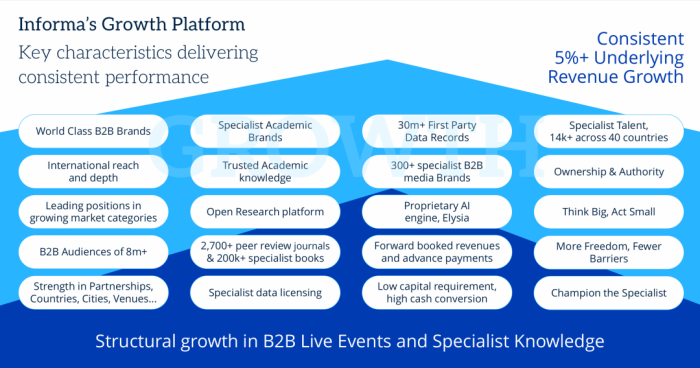
一是世界级B2B品牌矩阵(800+品类领先品牌、30+成长型客户市场、前50大品牌合计20亿美元以上);
二是地理与客户市场的深度与广度,使公司能够穿越单一市场波动周期,同时持续投资品牌长期价值;
三是订阅与远期预订带来的收入可见性与质量(全年约45亿美元已成交、预订或可见,占目标收入约80%);
四是第一方数据与AI能力的持续投入(3,000万+第一方数据记录)转化为客户价值与商业机会。
06 战略举措:One Informa四年计划推进数字化
公司持续推进2025–2028年"One Informa"四年期增长平台计划:
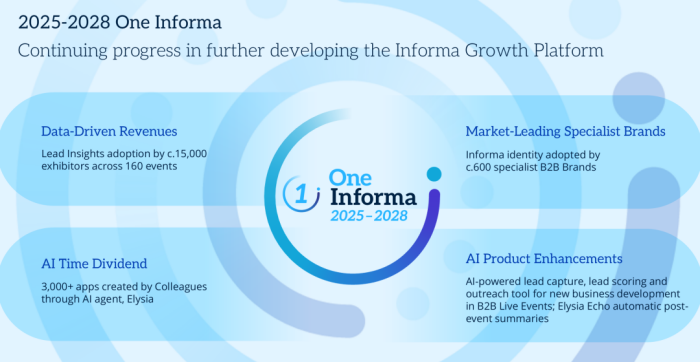
数据驱动收入:线索资格认定与活动管理平台Lead Insights已在160场活动中被约15,000家展商采用
AI时间红利:自研专业AI智能体Elysia持续演进,员工已创建3,000+应用,用于提升效率与创造力,从而把时间再投向增长与创新
AI产品增强:为B2B现场活动新业务开发的AI驱动线索捕捉、线索评分与外呼工具正在开发中;试点Elysia Echo,为各类受众自动生成会后总结与亮点
市场领先的专业品牌:约600个专业B2B品牌采用Informa标识,提升品牌形象并拓展品牌联合与合作机会
07 下半年与2027年展望:
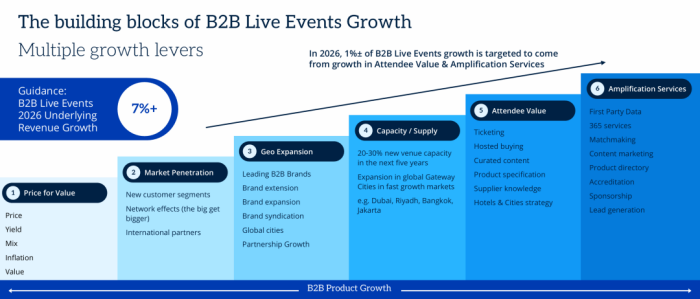
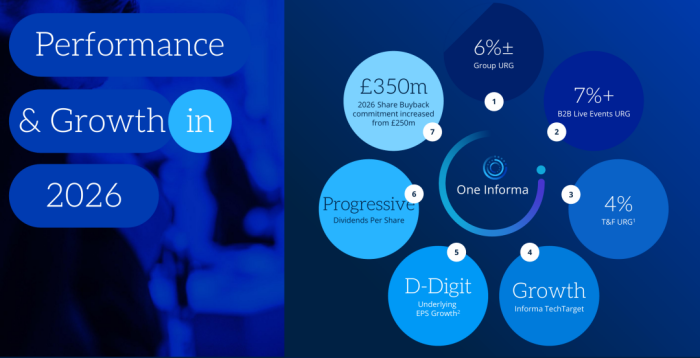
全年指引重申:集团基础收入增长6%±;B2B现场活动7%+;学术市场4%(剔除非经常性数据合约);Informa TechTarget实现收入正增长;调整后摊薄每股收益基础双位数增长(按固定汇率,并对双年档期与非经常性数据合约作调整)。
下半年增长有望加速:Connect与Festivals前置节奏指向下半年基础增长快于上半年运行率,下半年IMEA档期已排满,Informa Markets约90%全年展商收入已锁定。公司同时提示,直接受冲突影响的阿联酋、巴林、科威特、卡塔尔仍存在一定不确定性。
2027年能见度累积:2027年将拥有完整年度的年度与双年B2B品牌,加上递延品牌与新发布的重启;2027年上半年远期预订收入目前已超8亿美元。
08 结语
本期业绩的核心特征是报表数字被档期、地缘与汇率因素压制,而底层需求与预订指标反而更强。三条主线值得持续跟踪:
一是B2B现场活动能否凭借90%的非直接冲突区域收入占比与已锁定的90%展商收入,把8.0%的上半年运行率推向7%+的全年目标;
二是Taylor & Francis能否在开放研究放量与数据许可探索下,把增长台阶从3–4%抬向5%;
三是One Informa的数据与AI资产能否在费用投入之外转化为可计量的收入与利润率贡献。inD平台在扩大IMEA规模的同时带来的EPS稀释效应,也需纳入后续观察。
(以上,如有误解和歧义,请以下面的原文为准)
原文链接:
PPT陈述:
https://www.informa.com/globalassets/documents/investor-relations/2026/informa-2026-half-year-results-presentation.pdf
https://www.informa.com/globalassets/documents/investor-relations/2026/informa-half-year-results-2026-statement.pdf
本网站标明原创的文章,版权归本站所有,欢迎任何形式的转载,但请务必注明出处


